 3 godzin temu
Choć w kwestii transportu znacznie więcej mówi się w tej chwili o autach elektrycznych, to prawdziwa rewolucja może już niedługo dotyczyć innego zakresu rozwoju technologii. Pojazdy autonomiczne do końca obecnej dekady mogą być już widoczne na drogach. Będziemy nimi masowo jeździć? Jakie będą etapy rozwoju autonomicznej rewolucji?
SAE International (https://www.sae.org/blog/sae-j3016-update), globalne stowarzyszenie zawodowe zajmujące się standardami inżynieryjnymi, wyróżnia pięć etapów rozwoju pojazdów autonomicznych (AV). Rozpowszechniony w tej chwili poziom „0” to brak jakiejkolwiek automatyzacji w procesie jazdy. Poziom L1 sprowadza się do funkcjonowania systemów wspomagających kierowcę. Kolejne poziomy to:
L2. ograniczona automatyzacja ruchu;
L3. uwarunkowana automatyzacja;
L4. wysoka automatyzacja;
L5. całkowita automatyzacja.
Pojazdy poziomu 0-2 wymagają od ludzi prowadzenia pojazdów i ciągłego monitorowania zautomatyzowanych systemów wsparcia, które obejmują systemy ostrzegawcze, hamowanie i przyspieszanie oraz kierowanie.
Pojazdy poziomu L3 to najwyższy poziom automatyzacji dostępny w tej chwili dla kierowców wybranych marek i modeli aut osobowych. Na tym poziomie samochód może działać niezależnie, ale systemy mogą w każdej chwili poprosić kierowcę o przejęcie kontroli. Systemy są uruchamiane tylko w określonych warunkach, takich jak korki uliczne czy jazda autostradowa.
Pojazdy poziomu L4, które obejmują taksówki bez kierowcy, są w tej chwili w fazie testowania. Pojazdy L5 będą w pełni autonomiczne w każdym środowisku i w każdych warunkach.
Perspektywy i wyzwania branży
Przeprowadzone rok temu przez firmę konsultingową McKinsey badania ujawniły perspektywy rozwoju branży pojazdów AV i jej główne wyzwania. Wzięli w nich udział decydenci związani z przemysłem motoryzacyjnym i branżą systemu oraz założyciele startupów rozwijających rozwiązania w zakresie autonomicznej jazdy.
Większość respondentów oczekuje, iż robo-taksówki (poziom L4) staną się dostępne komercyjnie na dużą skalę już do 2030 roku, a w pełni autonomiczny transport ciężarowy może osiągnąć rentowność między 2028 a 2031 rokiem. Wiele zależy od pokonania przeszkód technicznych i wsparcia kapitałowego. Ale są też wyzwania o charakterze regulacyjnym, bo odpowiednie przepisy są ciągle rozwijane, opracowywane i etapowo wdrażane. Około 60% ekspertów uważa poziom regulacyjny za najważniejsze wąskie gardło w szybkiej adopcji pojazdów autonomicznych.
Co ciekawe, eksperci nie uznają za główną przeszkodą dla akceptacji tego typu transportu popytu konsumentów. Dwie trzecie respondentów uważa jednak poprawę bezpieczeństwa za kluczową kwestię dla konsumentów. Przewiduje się także, iż możliwość wykonywania wielu zadań jednocześnie podczas jazdy i komfort będą drugorzędnymi kwestiami w gotowości klientów płacenia za takie usługi.
Ile aut autonomicznych na rynku?
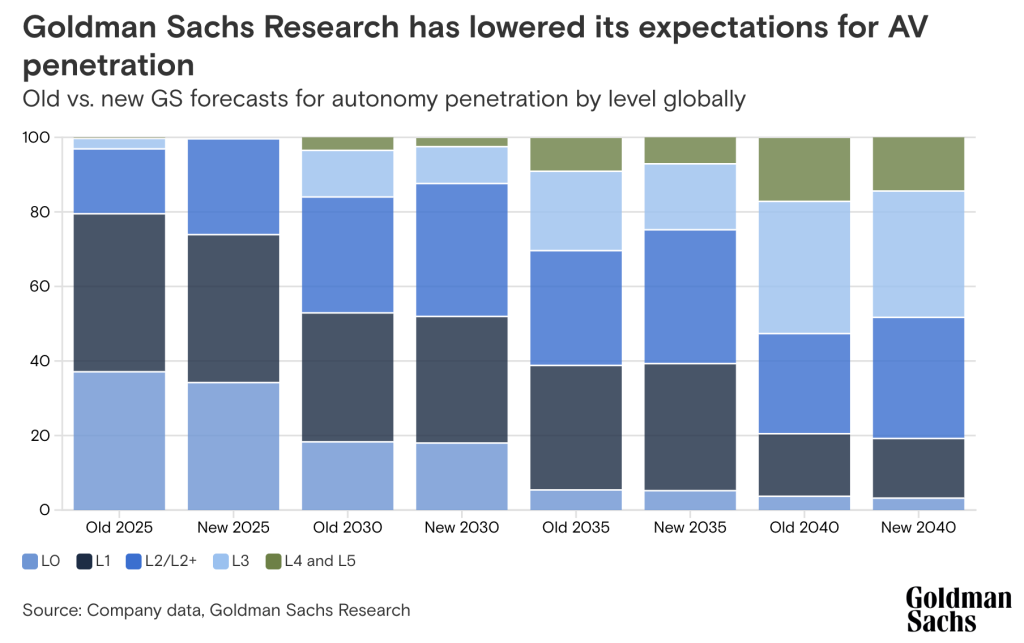
Bardziej szczegółowe prognozy rozwoju autonomicznego transportu przedstawił niedawno ośrodek analityczny Goldman Sachs Research. Według tych szacunków, do 2030 roku około 10% globalnej sprzedaży nowych samochodów mogą stanowić pojazdy poziomu L3, czyli samochody autonomiczne, które pozwalają kierowcom oderwać wzrok od drogi i ręce od kierownicy w wybranych sytuacjach.
Sprzedaż w pełni autonomicznych samochodów (L4) może wynieść do końca tej dekady około 2,5% całkowitej sprzedaży. Firma przewiduje, iż udział częściowo autonomicznych pojazdów, które wymagają nadzoru kierowcy, wzrośnie z około 20% sprzedaży w tym roku do około 30% w 2027 roku. Oznacza to, iż do 2030 roku globalny rynek robotaksówek osiągnie wartość ponad 25 mld dolarów.
Obecnie pojazdy AV można spotkać na drogach San Francisco, Phoenix, Wuhan i Pekinu. Jednak niższe koszty to istotny, potencjalny powód, dla którego adopcja pojazdów autonomicznych może gwałtownie rosnąć. Wspomaganie kierowcy i w pełni autonomiczne pojazdy wykorzystują dziesiątki kamer, czujników, a w niektórych przypadkach lidarów służących do pomiaru odległości. Na przykład typowy samochód poziomu L2+ korzysta w tej chwili na drodze z 8 kamer, podczas gdy prototypowy pojazd poziomu L4 używa ich 29. Wraz ze spadkiem kosztów tych komponentów pojazdy AV stają się tańsze i bardziej wydajne.
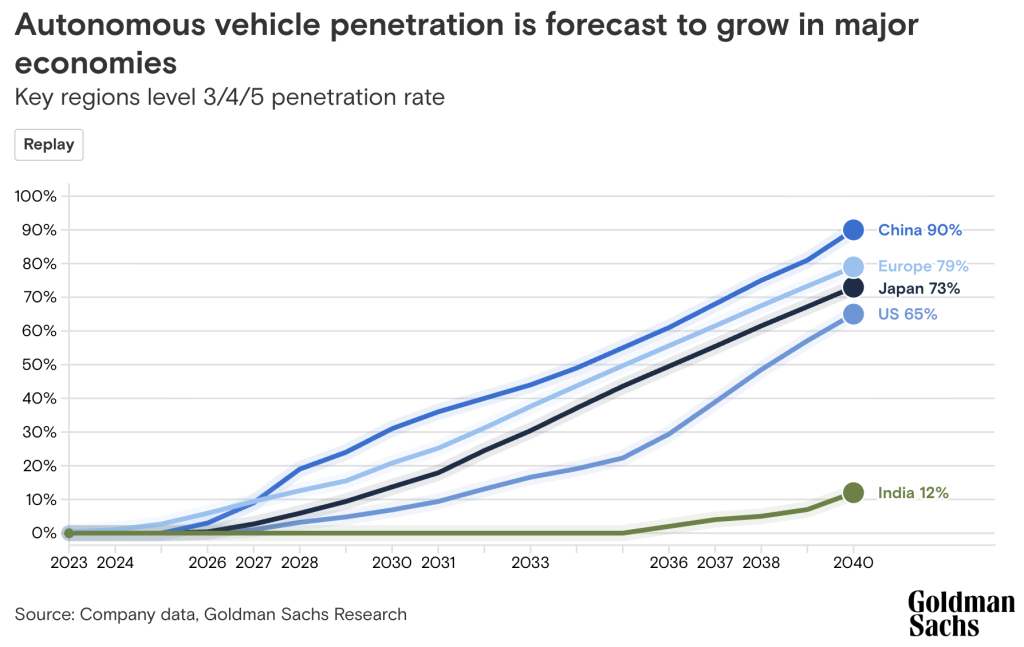
Według Goldman Sachs, najwyższe wskaźniki adopcji pojazdów autonomicznych będą w Chinach, gdzie sprzedaż pojazdów poziomu L3 lub wyższego może stanowić choćby 90% całej sprzedaży do 2040 roku. Z kolei prawie 80% sprzedaży wszystkich samochodów w Europie i około 65% sprzedaży wszystkich samochodów w USA może dotyczyć zaawansowanych pojazdów autonomicznych do roku 2040.
Głównym źródłem tego wzrostu będą firmy oferujące przejazdy współdzielone. Goldman Sachs Research ustalił, iż koszty jazdy pojazdem AV wynoszą w tej chwili przeciętnie 3,13 USD za milę w przypadku robotaksówek, ale mogą spaść do mniej niż 1 USD za milę do 2030 roku i 58 centów za milę do 2040 roku. Konkretne ceny zależeć jednak mogą od stopnia złożoności trasy przejazdu.
Autonomiczne startupy stają się jednorożcami
Obecnie największą funkcjonującą firmą oferującą przejazdy autonomiczne jest należący do Google Waymo. To lider segmentu robotaxi na świecie. W sierpniu firma ogłosiła realizację poziomu 100 tys. płatnych przejazdów tygodniowo. Na razie stan ten nie pozwala jednak firmie na osiągnięcie minimalnej dochodowości.
Branża startupów zajmujących się pojazdami autonomicznymi gwałtownie się rozwija i na początku bieżącego roku była reprezentowana przez ponad 10 jednorożców. Największą wycenę ponad 10 mld dol. uzyskał chiński ZongMu Technology, który przygotowuje się do wejścia na giełdę w Hongkongu. To producent specjalistycznego pojazdu – autonomicznej, ruchomej stacji ładowania dla pojazdów elektrycznych o nazwie FlashBot reprezentującej autonomię jazdy na poziomie L4. Firma przewiduje, iż robot samojezdny będzie świadczył usługi mobilnego ładowania na parkingach, ulicach i w odizolowanych lokalizacjach.
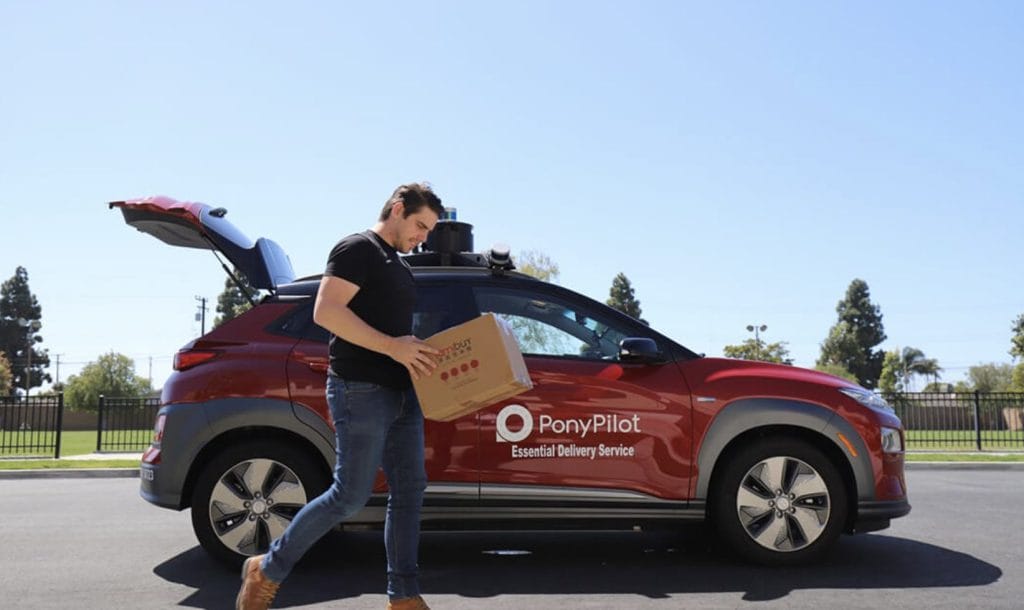
Do debiutu giełdowego, tylko iż na giełdzie nowojorskiej przygotowuje się też chiński Pony.ai wyceniany dwa lata temu na 8,5 mld dol. Od tamtego czasu zdobył jeszcze 1,1 mld dol. finansowania od inwestorów. Firma do niedawna skupiała się wyłącznie na samochodach w pełni autonomicznych, ale żeby osiągnąć większą skalę działalności wdraża też technologię o niższym poziomie automatyzacji, również w samochodach ciężarowych.
Finansowanie startupów rośnie
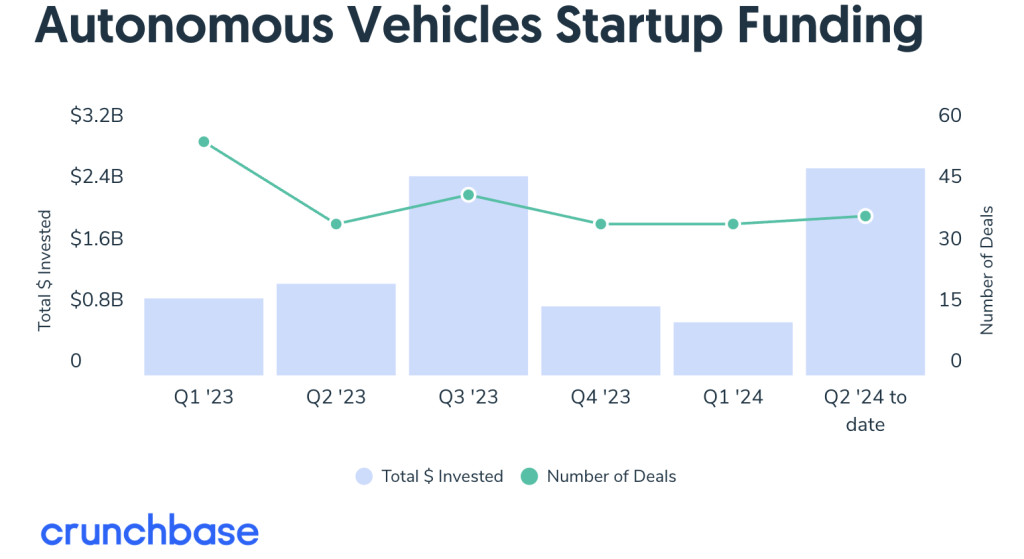
Według danych portalu Crunchbase News, finansowanie startupów zajmujących się pojazdami autonomicznymi przekroczyło do połowy bieżącego roku sumę 3,5 mld dol. wobec 5,7 mld w zeszłym i 5,9 mld w 2022 roku. Jednak to bardzo daleko od rekordowego 2021 roku, kiedy finansowanie branży wyniosło 12,7 mld dol.
Największy zastrzyk kapitału otrzymał w tym roku londyński startup Wayve zajmujący się zastosowaniami AI w samochodach autonomicznych. Natomiast Cruise, który wznowił swoje programy jazdy autonomicznej m.in. w San Francisco, Dallas i Houston po kryzysie, w wyniku którego stracił połowę swojej wyceny z 2021 roku, zdobył od General Motors 850 mln dolarów, a kanadyjski Waabi (autonomiczne ciężarówki) 200 mln w rundzie inwestycyjnej, w której uczestniczył Uber. Branża jest jednak coraz bardziej konkurencyjna i niektóre startupy nie są w stanie kontynuować działalności. Taki los spotkał Argo AI, wspieranego przez Forda, Volkswagena i Lyfta oraz Embrace Trucks. Oba startupy były jeszcze niedawno jednorożcami z wycenami odpowiednio 12 i pięć mld dolarów.
Autonomiczny off-road
W miarę jak branża autonomicznych samochodów osobowych i ciężarowych dojrzewa, pojawiają się nowe segmenty rynku jak choćby maszyny rolnicze – traktory i kombajny. John Deere, ich wiodący producent, opracował autonomiczne ciągniki, które mogą pracować w trybie 24/7 bez ingerencji człowieka. Te ciągniki sadzą uprawy na optymalnej głębokości i w optymalnych odstępach, zapewniając jednorodność i maksymalizując plony. Autonomiczne kombajny mogą także skutecznie identyfikować i zbierać dojrzałe uprawy, minimalizując odpady i zapewniając wysoką jakość produktów. To w sposób znaczący zwiększa efektywność wielu prac rolnych i jest odpowiedzią na rosnące braki siły roboczej w sektorze.
Jednak szczególnym przypadkiem są pojazdy off-road, które nie wymagają tradycyjnej infrastruktury drogowej. Co więcej, nie wykorzystują map, GPS-a ani wsparcia zdalnego operatora. Chodzi tu o zastosowania militarne, w których zaczyna się specjalizować coraz więcej startupów.
Należą do nich Overland AI z siedzibą w Seattle i Potential z Kanady. Ten pierwszy opracowuje autonomiczny system przeznaczony do operacji wojskowych, takich jak rozpoznanie, nadzór i dostarczanie pakietów do walki elektronicznej. Jest wspierany przez U.S. Army’s Defense Innovation i z tego źródła otrzymał w kwietniu do 18,6 mln dol. Środki te zostaną wykorzystane do zbudowania prototypu autonomicznego systemu dla robotycznych pojazdów bojowych (RCV).
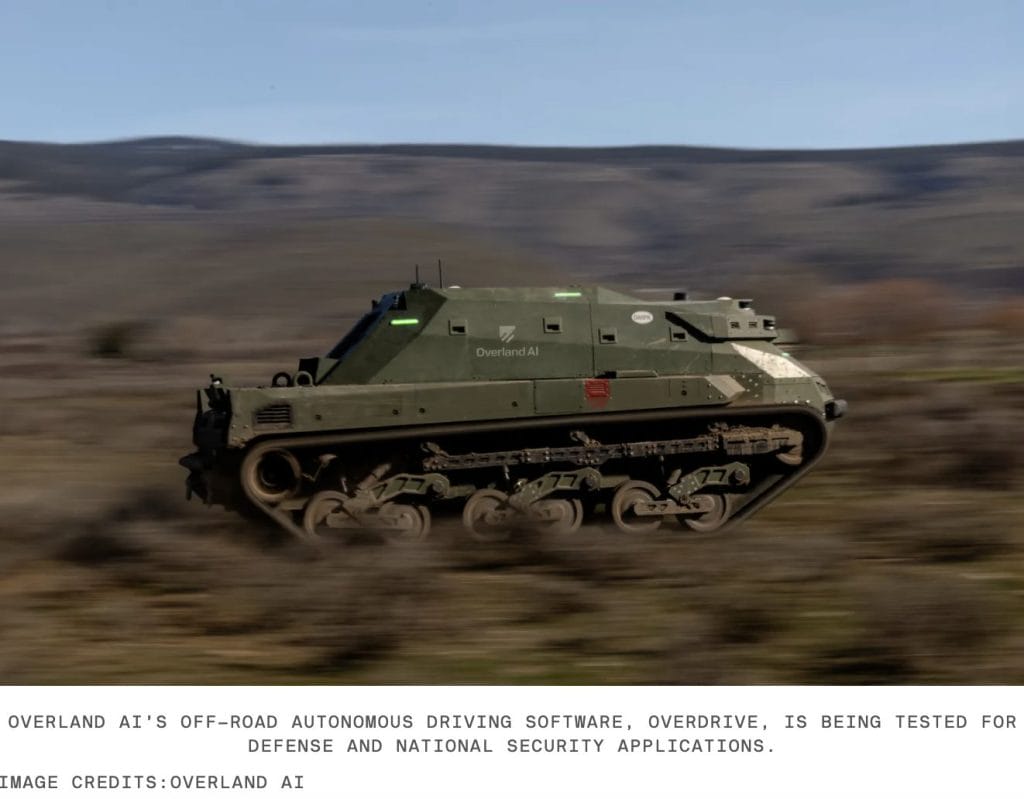
Oprogramowanie wykorzystuje cały zestaw czujników i sztuczną inteligencję do interpretowania kształtu i nachylenia terenu, rodzaju nawierzchni, przeszkód i nie tylko. To umożliwia pojazdom samodzielny wybór ustawień układu napędowego, zawieszenia i momentu obrotowego przed dotarciem do każdej przeszkody.
Z kolei Potential tworzy zaawansowane systemy wspomagania kierowcy (ADAS), które umożliwiają autonomicznym pojazdom górniczym i samochodom specjalistycznym radzenie sobie w warunkach terenowych. Startup testuje też rozwiązania w sportowych projektach motocyklowych. Pojawiła się też cała grupa startupów takich jak Polymath Robotics, Pronto.ai, Bear Robotics i Outrider, które współpracując ze znanymi producentami pojazdów wdrażają autonomiczne technologie do zastosowań w magazynach, górnictwie, środowisku przemysłowym i w terenie.
Rozwój terenowych pojazdów autonomicznych wspiera też znana, amerykańska agencja technologii obronnych DARPA. Granty od niej otrzymały m.in. startupy zajmującym się pojazdami ciężarowymi – Kodiak Robotics i robotami górniczymi – SafeAI.
Jakie są modele użytkowania?
Badani przez McKinsey przedstawiciele branży AV szacują, iż aby osiągnąć poziom autonomii L4 i wyższy, konieczne są dalsze duże inwestycje, skumulowane aż do momentu wprowadzenia pojazdów na rynek. W przypadku autonomicznych ciężarówek to około 4 mld dolarów a dla robo-taksówek 5 mld dolarów. Większość tych kwot ma być przeznaczona na rozwój systemu i bezpieczeństwo.
Podczas gdy ugruntowani gracze na rynku pojazdów autonomicznych wierzą głównie w modele płatności za użytkowanie, start-upy i inne podmioty uważają, iż większe szanse rozwoju mają modele oparte na subskrypcji. Już za parę lat dowiemy się, kto był bliższy prawdy.
Źródło zdjęcia: Denis/Unsplash